Luật Quản lý thuế 2025 cấm bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định, sử dụng hóa đơn không hợp pháp, làm giả hoặc tạo lập hóa đơn điện tử trái phép.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
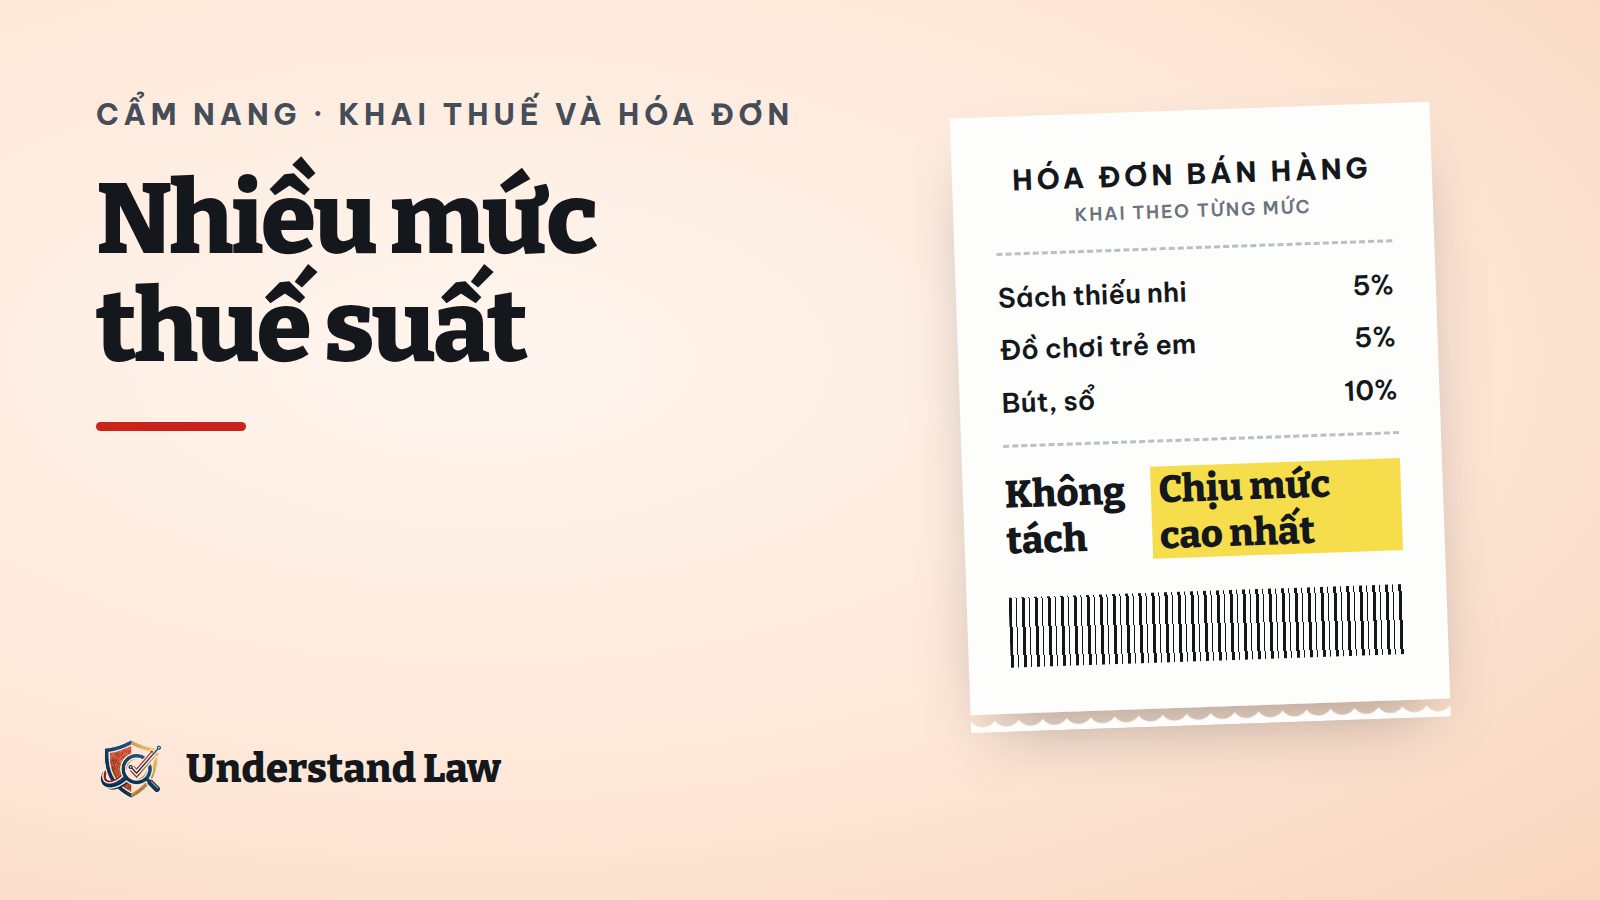
Cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất GTGT khác nhau phải khai theo từng mức; nếu không xác định được thì tính, nộp theo mức thuế suất cao nhất.
Cập nhật 3/10/2026·1 phút đọc·1 lượt xemđọc tiếp →
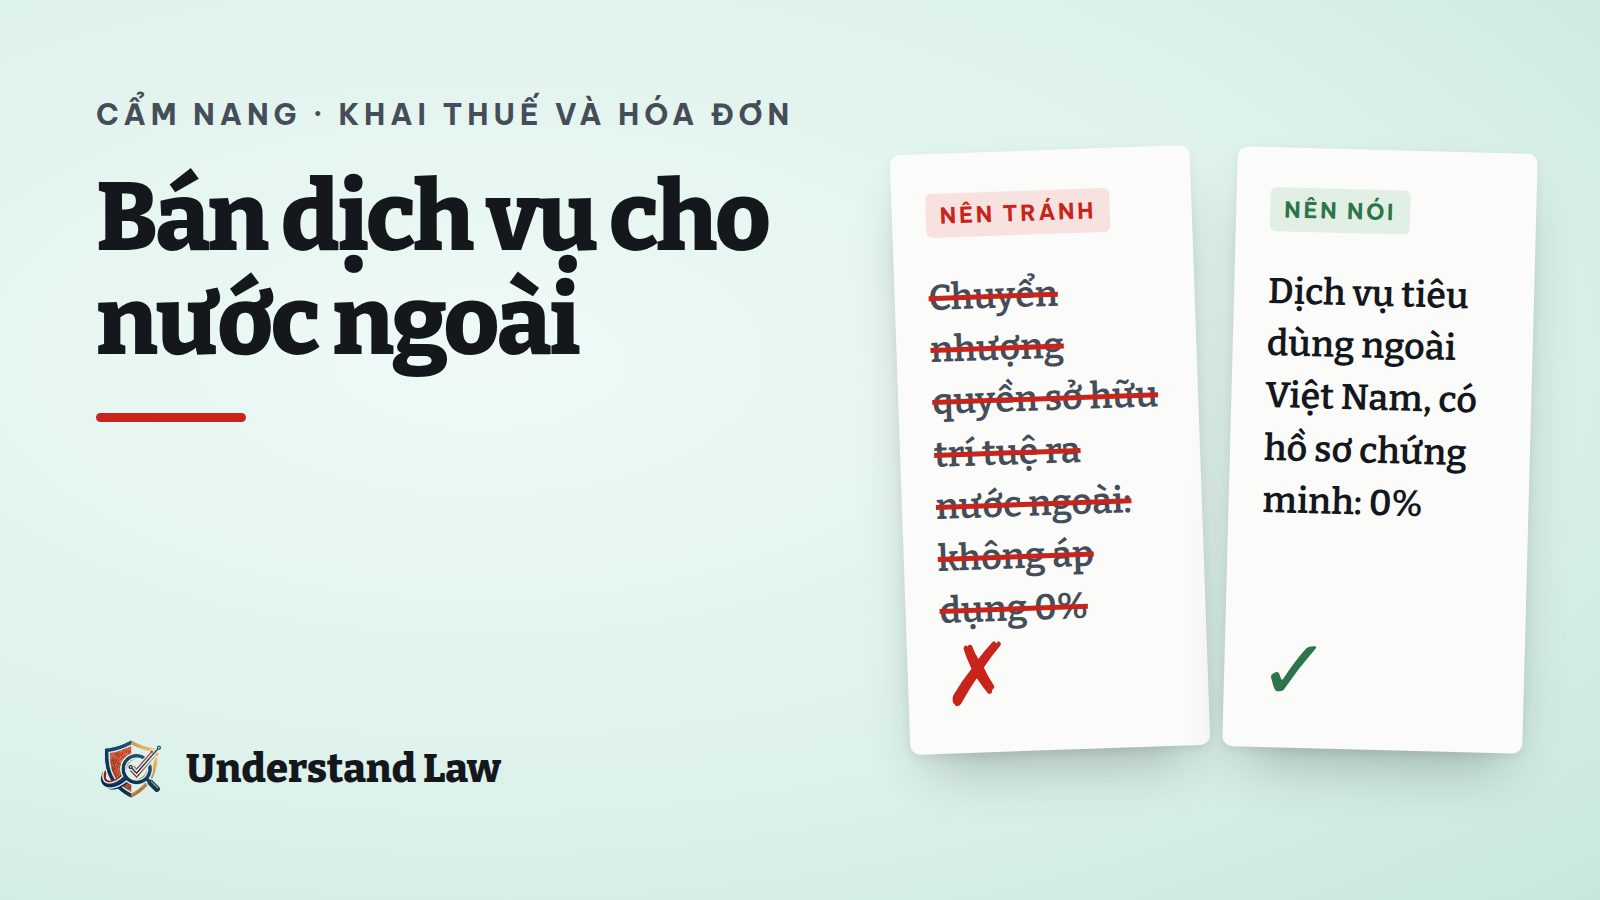
Thuế suất GTGT 0% áp dụng với dịch vụ xuất khẩu tiêu dùng ngoài Việt Nam và sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài có hồ sơ chứng minh tiêu dùng ngoài Việt Nam theo quy định của Chính phủ.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
Luật Quản lý thuế 2025: hộ, cá nhân kinh doanh trên nền tảng không có chức năng đặt hàng trực tuyến và thanh toán thì trực tiếp khai thuế, tính thuế và nộp thuế theo quy định.
Luật Quản lý thuế 2025 yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số có chức năng đặt hàng trực tuyến và thanh toán khấu trừ, khai thay, nộp thay thuế cho hộ, cá nhân kinh doanh.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
Luật 149/2025 bãi bỏ khoản 3 Điều 12 Luật Thuế GTGT về nộp thuế theo phương pháp khoán; hộ, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và tự khai theo Luật Quản lý thuế 2025.
Luật Quản lý thuế 2025 yêu cầu tổ chức, cá nhân nước ngoài kinh doanh trên nền tảng thương mại điện tử, nền tảng số trực tiếp hoặc ủy quyền khai, nộp thuế tại Việt Nam, trừ trường hợp được khấu trừ thay.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
Luật Quản lý thuế 2025 quy định chứng từ khấu trừ thuế dạng điện tử do tổ chức có trách nhiệm khấu trừ thuế cấp cho người nộp thuế, phải phản ánh đầy đủ, trung thực giao dịch.
Luật Quản lý thuế 2025 yêu cầu hộ, cá nhân kinh doanh tự xác định doanh thu thuộc diện không chịu thuế, không phải nộp thuế thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
Người nộp thuế có hoạt động kinh doanh trong thời gian ngừng, tạm ngừng kinh doanh mà không thông báo với cơ quan quản lý thuế thuộc hành vi trốn thuế theo Luật Quản lý thuế 2025.
Cập nhật 3/10/2026·2 phút đọc·1 lượt xemđọc tiếp →
Luật Quản lý thuế 2025: hộ, cá nhân kinh doanh chấm dứt hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký mà chưa nộp xong thuế thì chủ hộ, cá nhân phải hoàn thành phần thuế nợ còn lại.
Cập nhật 3/10/2026·1 phút đọcđọc tiếp →
Có sẵn kịch bản hoặc caption?
Dán vào công cụ, thấy ngay câu nào cần xem lại, kèm căn cứ.
 Understand Law