Understand Law
Đã báo tạm ngừng kinh doanh nhưng vẫn bán online: bị coi là trốn thuế
Người nộp thuế có hoạt động kinh doanh trong thời gian ngừng, tạm ngừng kinh doanh mà không thông báo với cơ quan quản lý thuế thuộc hành vi trốn thuế theo Luật Quản lý thuế 2025.
Cập nhật 3/10/20262 phút đọc1 lượt xemChưa có luật sư duyệt
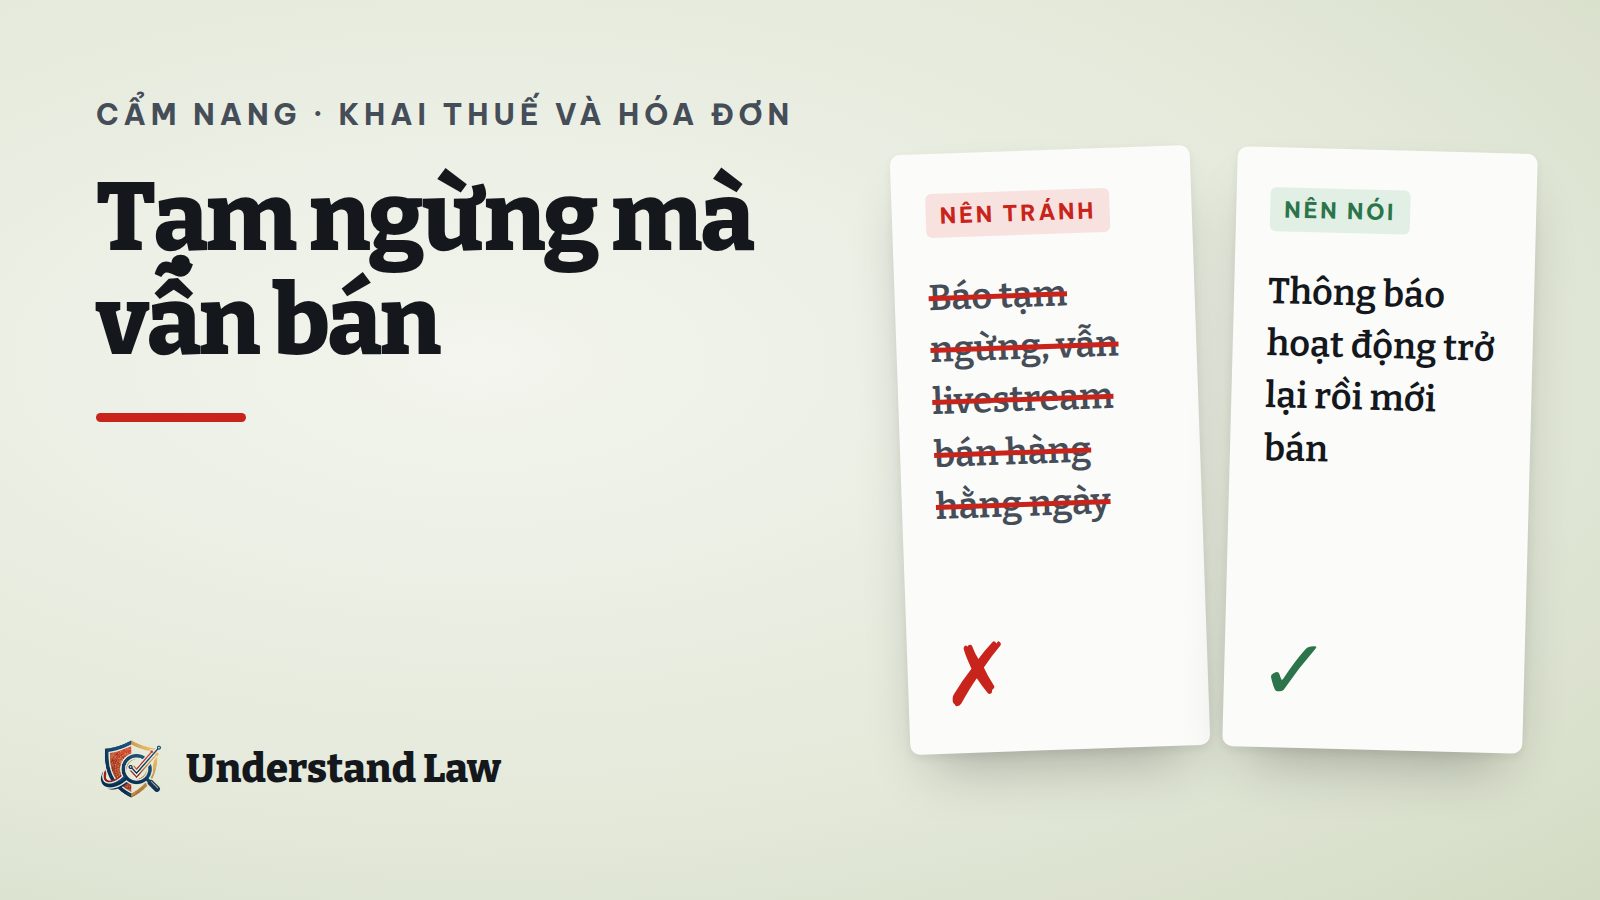
Hộ kinh doanh đóng cửa hàng, báo tạm ngừng để không phải khai thuế, nhưng vẫn bán qua livestream, fanpage. Đây là tình huống luật gọi đích danh.
Quy định nói gì
- Người nộp thuế có hoạt động kinh doanh trong thời gian ngừng, tạm ngừng hoạt động kinh doanh nhưng không thông báo với cơ quan quản lý thuế là một trong các hành vi trốn thuế.
- Người nộp thuế phải khai chính xác, trung thực, đầy đủ và ghi nhận đầy đủ hoạt động phát sinh nghĩa vụ thuế.
Việc nên làm
- Muốn bán lại, kể cả chỉ online, phải thông báo hoạt động trở lại trước.
- Đổi hình thức bán (từ cửa hàng sang online) không làm thay đổi nghĩa vụ thuế.
- Sàn có chức năng đặt hàng và thanh toán sẽ khấu trừ thuế, nên dữ liệu đơn hàng vẫn được ghi nhận.
Câu hỏi thường gặp
Bán thanh lý hàng tồn trong thời gian tạm ngừng có tính? Vẫn là hoạt động bán hàng; nên hỏi cơ quan thuế quản lý trực tiếp trước khi bán.
Nguồn đã đối chiếu
- Luật Quản lý thuế Điều 45 khoản 4
- Luật Quản lý thuế Điều 37 khoản 2
- Luật Quản lý thuế Điều 13
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn