Understand Law
Bán hàng không lập hóa đơn, dùng hóa đơn không hợp pháp: hành vi bị cấm trong quản lý thuế
Luật Quản lý thuế 2025 cấm bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định, sử dụng hóa đơn không hợp pháp, làm giả hoặc tạo lập hóa đơn điện tử trái phép.
Cập nhật 3/10/20262 phút đọc1 lượt xemChưa có luật sư duyệt
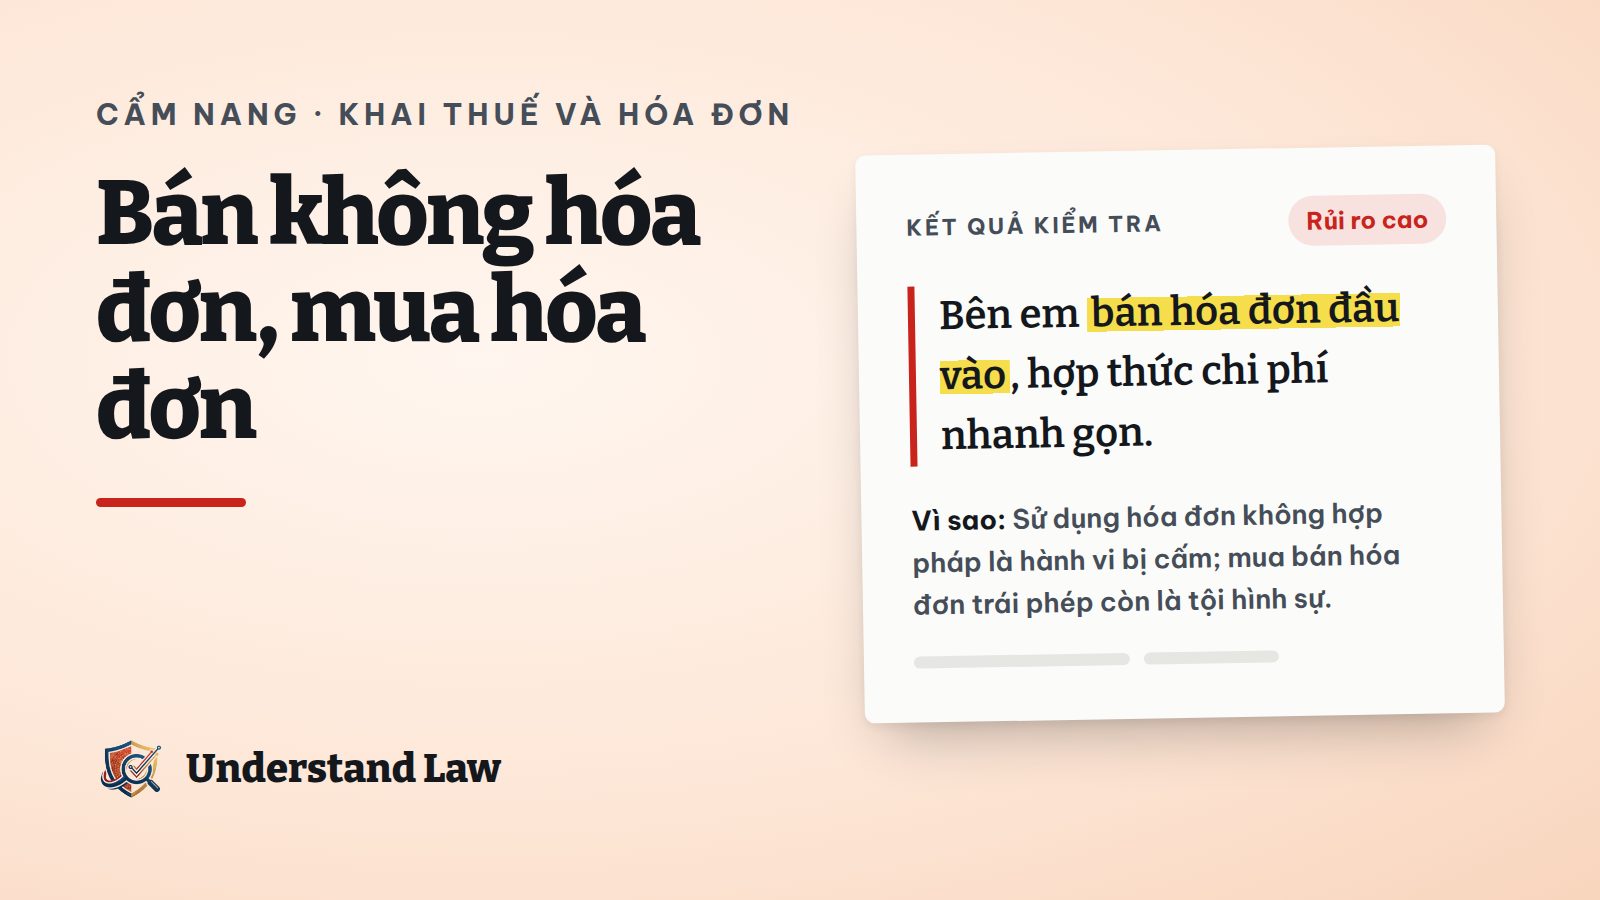
“Mua hóa đơn đầu vào để hợp thức hóa”, “xuất hóa đơn cho công ty bạn để họ được khấu trừ”. Những lời mời này rất phổ biến và thuộc nhóm hành vi luật cấm rõ.
Hành vi bị nghiêm cấm
Luật Quản lý thuế 2025 cấm:
- Bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định.
- Sử dụng hóa đơn, chứng từ không hợp pháp; sử dụng không hợp pháp hóa đơn, chứng từ.
- Làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật.
- Tạo lập hóa đơn, chứng từ điện tử trái phép hoặc phục vụ hành vi vi phạm.
- Cố tình không kê khai hoặc kê khai không đầy đủ, chính xác.
Bộ luật Hình sự có tội in, phát hành, mua bán trái phép hóa đơn, chứng từ.
Với người kinh doanh nhỏ
- Không nhận lời “xuất hóa đơn giùm” cho giao dịch không có thật.
- Không mua hóa đơn để hợp thức chi phí.
- Nhập hàng nên lấy hóa đơn đúng từ người bán thật.
Câu hỏi thường gặp
Cơ quan thuế có phát hiện được không? Dữ liệu hóa đơn điện tử được quản lý tập trung; cơ quan thuế có thể ngừng, tạm ngừng hóa đơn với trường hợp rủi ro cao.
Nguồn đã đối chiếu
- Luật Quản lý thuế Điều 8 khoản 2, khoản 4
- Luật Quản lý thuế Điều 26 khoản 5 điểm đ
- BLHS Điều 203
Ngày kiểm tra căn cứ: 23/9/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn