Understand Law
Bị tư vấn sai về bảo hiểm để ký hợp đồng: được hủy, hoàn phí và đòi bồi thường
Luật Kinh doanh bảo hiểm: doanh nghiệp phải cung cấp đầy đủ, chính xác thông tin, giải thích điều khoản; cố ý cung cấp sai để giao kết thì bên mua được hủy hợp đồng, hoàn phí đã đóng và đòi bồi thường thiệt hại.
Cập nhật 5/10/20261 phút đọcChưa có luật sư duyệt
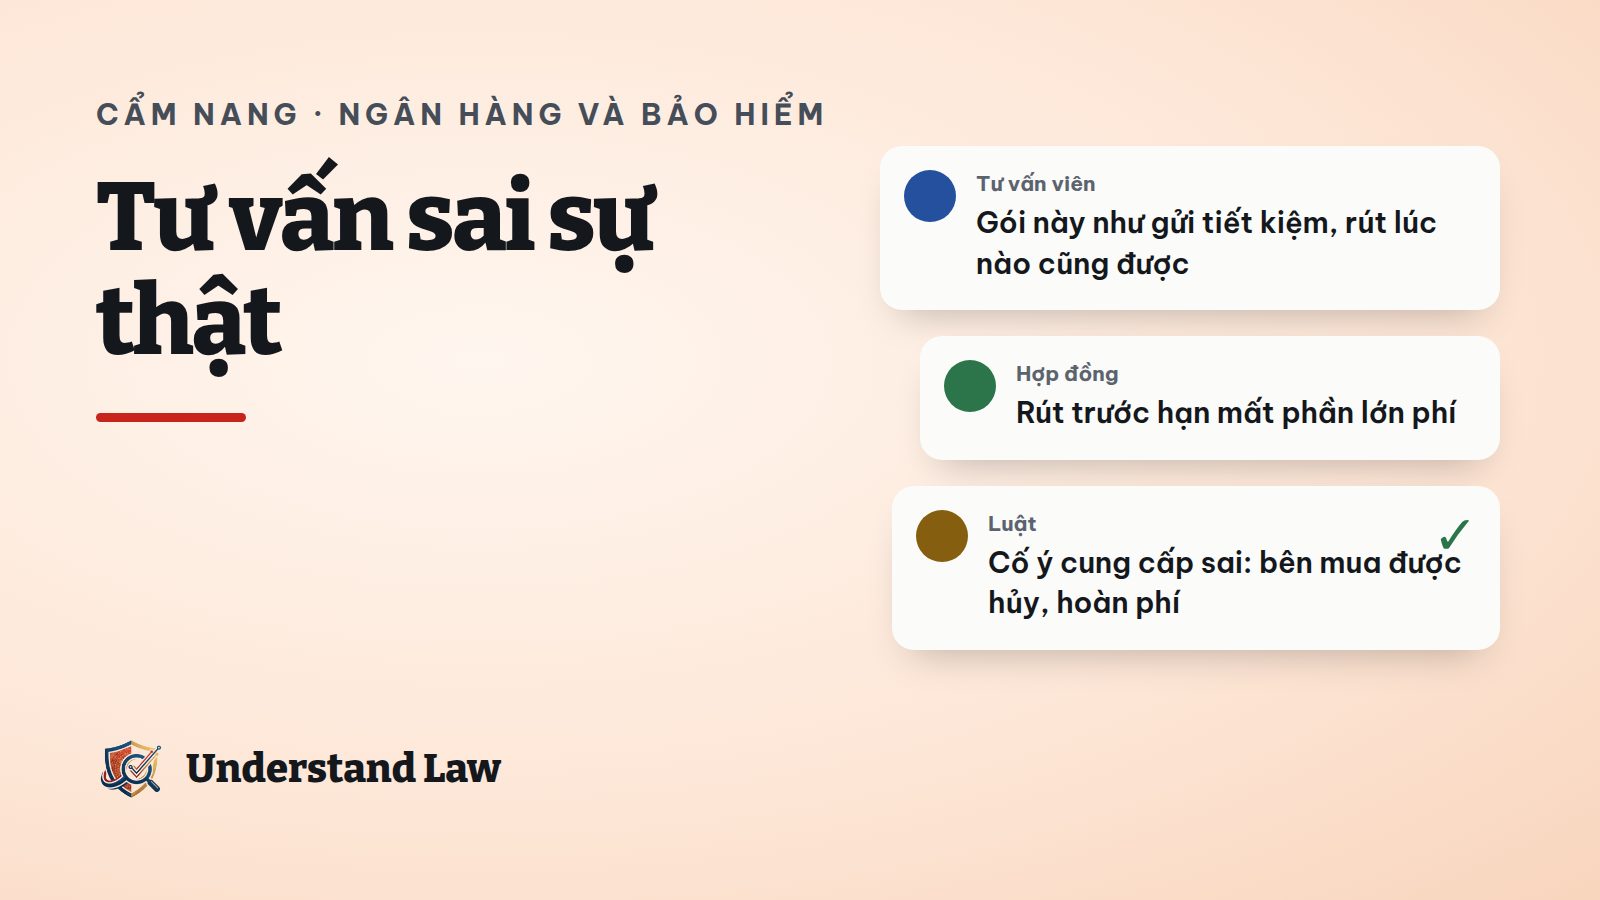
“Gửi tiết kiệm lãi cao, rút lúc nào cũng được” nhưng thực chất là hợp đồng bảo hiểm liên kết: người mua có quyền gì?
Nghĩa vụ hai bên khi giao kết
- Doanh nghiệp bảo hiểm phải cung cấp đầy đủ, chính xác thông tin, giải thích điều kiện, điều khoản cho bên mua.
- Bên mua phải cung cấp đầy đủ, trung thực thông tin về đối tượng bảo hiểm.
Hậu quả khi vi phạm
- Doanh nghiệp cố ý không cung cấp hoặc cung cấp thông tin sai sự thật để giao kết: bên mua có quyền hủy hợp đồng, được hoàn lại phí đã đóng, doanh nghiệp bồi thường thiệt hại (nếu có).
- Bên mua cố ý khai sai để được bồi thường: doanh nghiệp được hủy, không phải chi trả.
Giải thích hợp đồng
Điều khoản không rõ ràng thì được giải thích theo hướng có lợi cho bên mua.
Nguồn đã đối chiếu
- Luật Kinh doanh bảo hiểm Điều 22
- Luật Kinh doanh bảo hiểm Điều 24
Ngày kiểm tra căn cứ: 28/9/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Bảo hiểmTài chính, crypto