Understand Law
Sàn thương mại điện tử khấu trừ, nộp thay thuế GTGT cho hộ, cá nhân bán hàng
Luật Thuế GTGT quy định nhà quản lý sàn thương mại điện tử, nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ, cá nhân kinh doanh trên sàn.
Cập nhật 3/10/20262 phút đọc1 lượt xemChưa có luật sư duyệt
Thấy đơn hàng trên sàn bị trừ một khoản “thuế”, nhiều người bán thắc mắc. Đây là quy định của cả Luật Thuế GTGT và Luật Quản lý thuế.
Quy định nói gì
- Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán phải khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ, cá nhân kinh doanh trên sàn, nền tảng.
- Chính phủ quy định chi tiết.
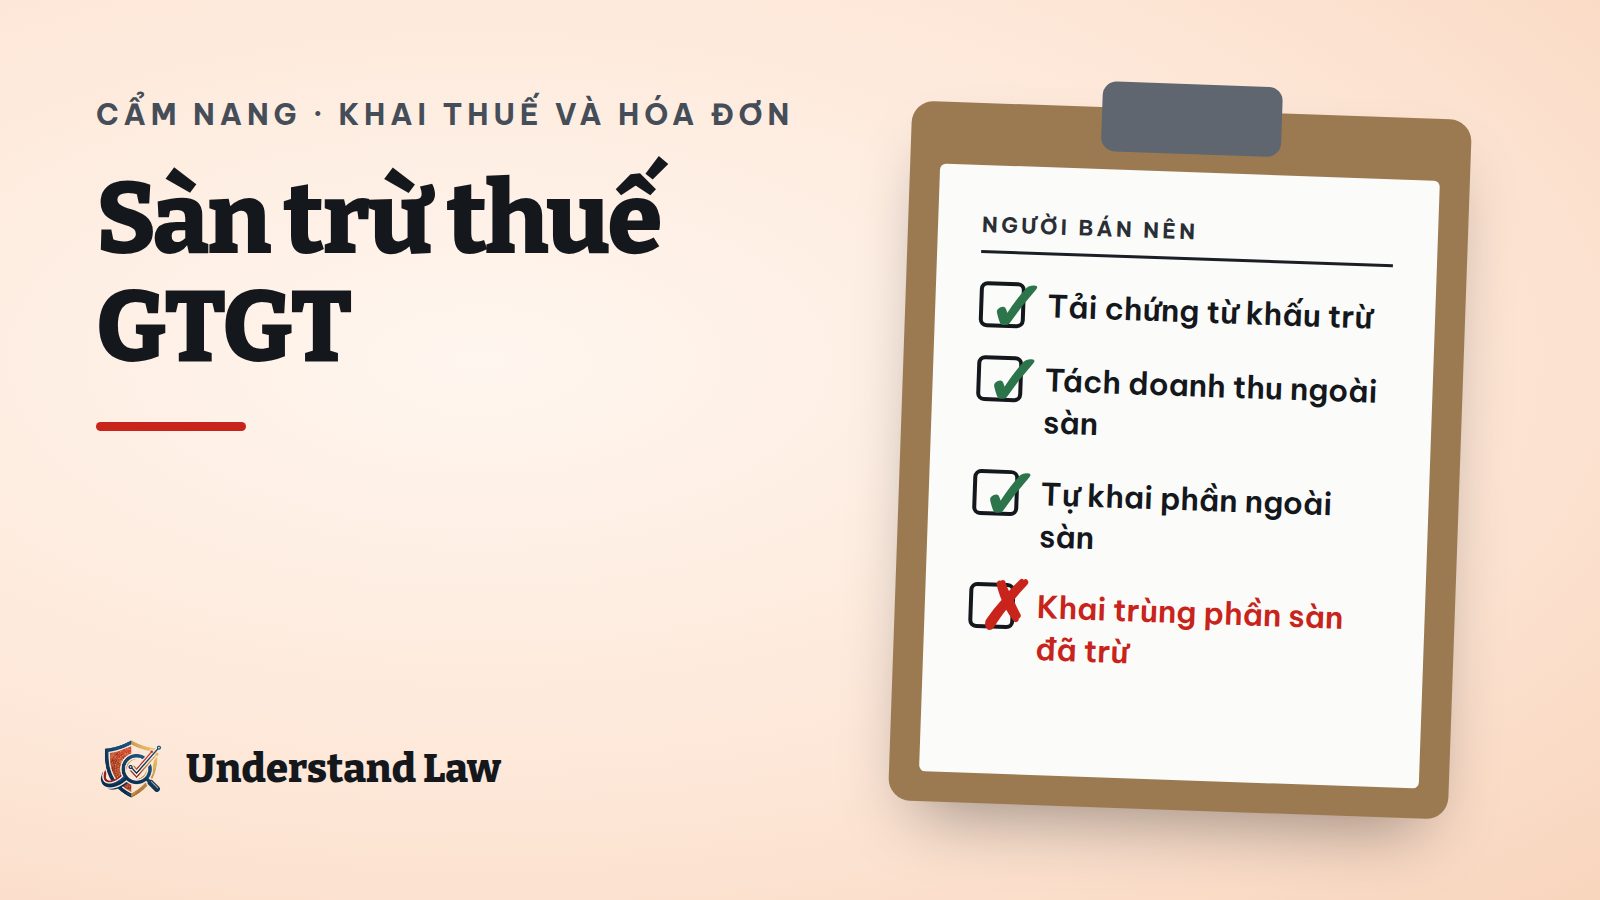
Người bán nên làm
- Tải chứng từ khấu trừ thuế từ sàn hằng kỳ.
- Đối chiếu doanh thu sàn đã khấu trừ với doanh thu ngoài sàn (bán qua mạng xã hội, tại cửa hàng) để tự khai phần còn lại.
- Không khai trùng doanh thu đã được sàn khấu trừ.
Câu hỏi thường gặp
Sàn đã trừ thì xong nghĩa vụ chưa? Với phần doanh thu sàn đã khấu trừ, nộp thay theo quy định thì không phải nộp lại; doanh thu ngoài sàn vẫn phải tự khai.
Nguồn đã đối chiếu
- Luật Thuế GTGT Điều 4 khoản 5
- Luật Quản lý thuế Điều 13
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn