Understand Law
Mua dịch vụ số từ nền tảng nước ngoài: thuế GTGT 10% và ai nộp
Dịch vụ do nhà cung cấp nước ngoài không có cơ sở thường trú cung cấp qua kênh thương mại điện tử, nền tảng số chịu thuế suất 10%; nhà cung cấp hoặc nhà quản lý nền tảng nước ngoài khấu trừ, nộp thay.
Cập nhật 3/10/20262 phút đọcChưa có luật sư duyệt
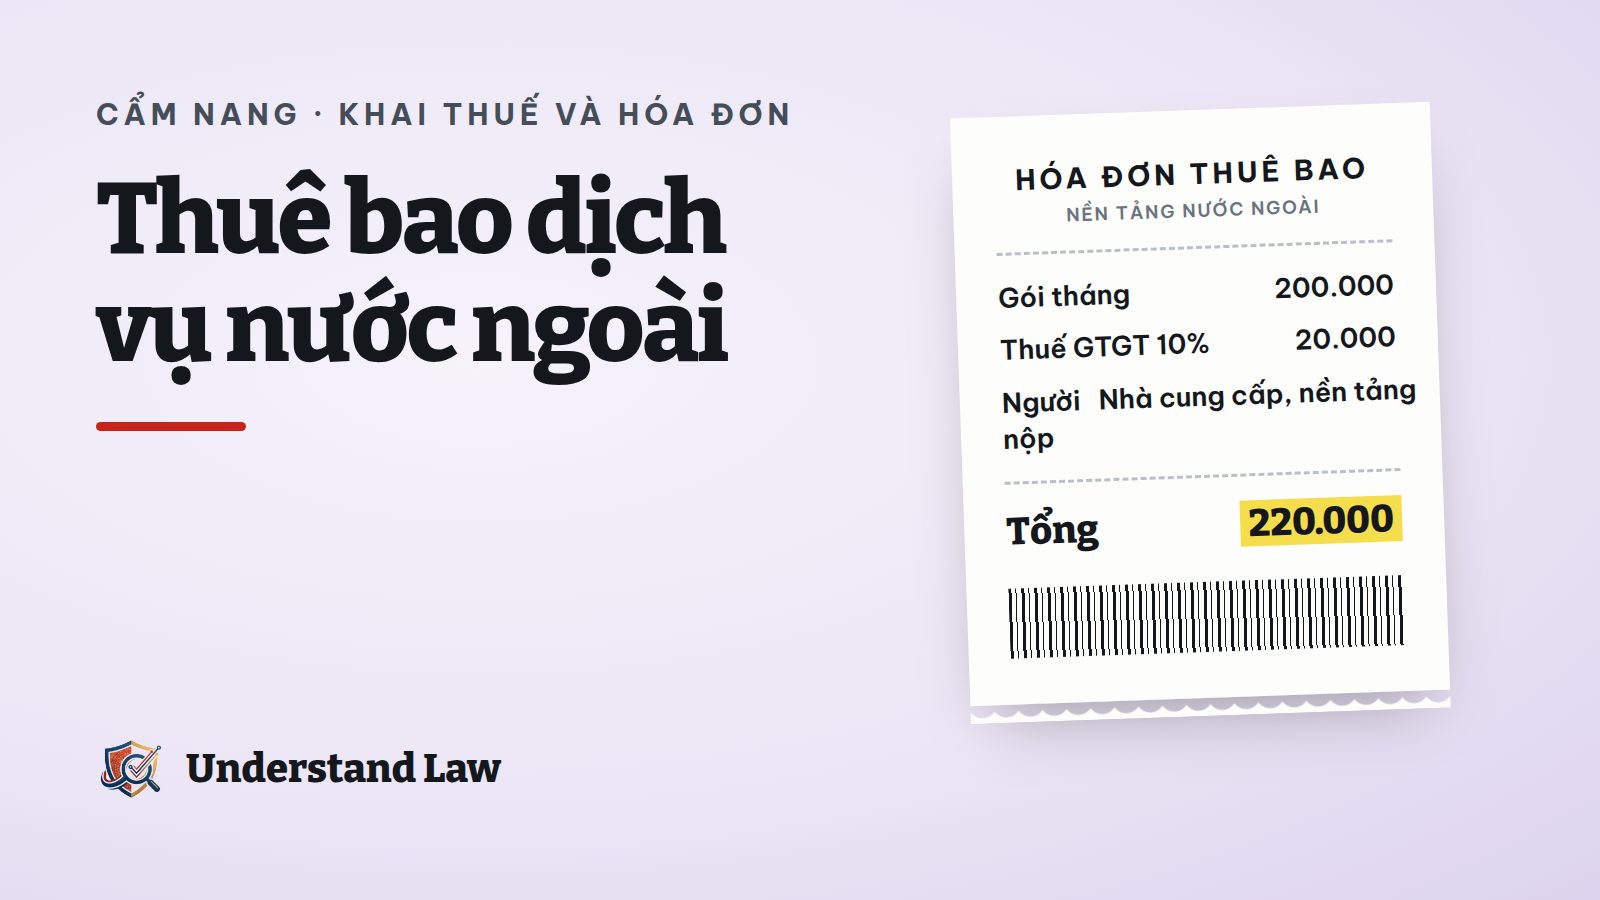
Gói xem phim, nhạc, phần mềm thiết kế, công cụ AI trả phí hằng tháng đều có thể có thuế GTGT cộng thêm. Vì sao?
Quy định nói gì
- Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam là người nộp thuế GTGT.
- Nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế của nhà cung cấp nước ngoài.
- Thuế suất 10% áp dụng với hàng hóa, dịch vụ không thuộc mức 0%, 5%, bao gồm dịch vụ của nhà cung cấp nước ngoài cung cấp qua kênh thương mại điện tử, nền tảng số.
- Doanh nghiệp Việt Nam tính thuế theo phương pháp khấu trừ mua dịch vụ qua kênh này thì khấu trừ, nộp thay.
Áp dụng
- Hóa đơn thanh toán có dòng thuế là bình thường.
- Doanh nghiệp mua công cụ quảng cáo, phần mềm nên kiểm tra nghĩa vụ khấu trừ thay.
Nguồn đã đối chiếu
- Luật Thuế GTGT Điều 4 khoản 4
- Luật Thuế GTGT Điều 9 khoản 3
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn