Understand Law
Luật Bảo hiểm tiền gửi 2025: người gửi tiết kiệm cần biết gì
Luật Bảo hiểm tiền gửi 111/2025/QH15 có hiệu lực từ 1/5/2026, thay luật năm 2012; bảo đảm hoàn trả tiền gửi của cá nhân trong hạn mức khi tổ chức tín dụng mất khả năng chi trả.
Cập nhật 3/10/20261 phút đọcChưa có luật sư duyệt
Tin đồn ngân hàng đổ vỡ khiến người gửi tiền lo lắng. Hiểu đúng bảo hiểm tiền gửi giúp người làm nội dung tài chính truyền đạt chính xác.
Điểm chính
- Hiệu lực 1/5/2026, thay Luật Bảo hiểm tiền gửi 2012.
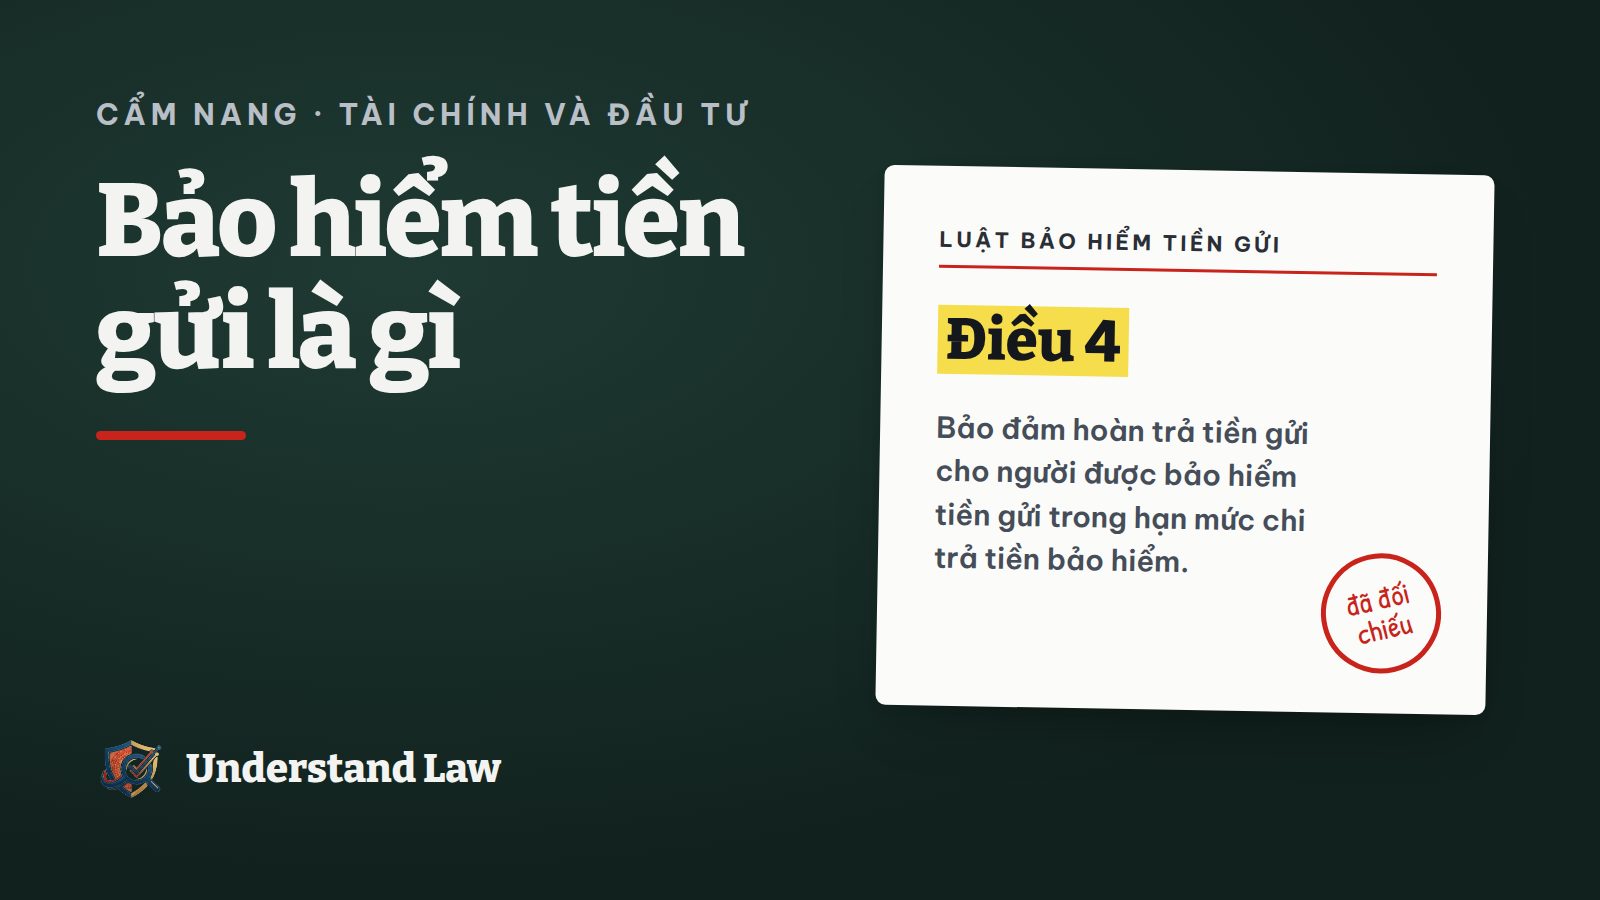
- Bảo hiểm tiền gửi là sự bảo đảm hoàn trả tiền gửi cho người được bảo hiểm trong hạn mức chi trả khi phát sinh nghĩa vụ trả tiền bảo hiểm.
- Người được bảo hiểm là cá nhân có tiền gửi được bảo hiểm.
- Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài nhận tiền gửi của cá nhân phải tham gia; ngân hàng chính sách không phải tham gia.
- Hạn mức chi trả do Thống đốc Ngân hàng Nhà nước quy định từng thời kỳ.
Khi làm nội dung tài chính
- Không nói “gửi bao nhiêu cũng được bảo hiểm hết”.
- Không lan truyền tin đồn ngân hàng mất khả năng chi trả khi chưa có thông tin chính thức.
Nguồn đã đối chiếu
- Luật Bảo hiểm tiền gửi Điều 4
- Luật Bảo hiểm tiền gửi Điều 6
- Luật Bảo hiểm tiền gửi Điều 22
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Tài chính, crypto