Understand Law
Phát hiện khai thuế sai: được khai bổ sung trong 5 năm, trước khi có quyết định kiểm tra
Luật Quản lý thuế 2025 cho người nộp thuế phát hiện hồ sơ khai thuế sai, sót được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót, trong các trường hợp luật định.
Cập nhật 3/10/20262 phút đọcChưa có luật sư duyệt
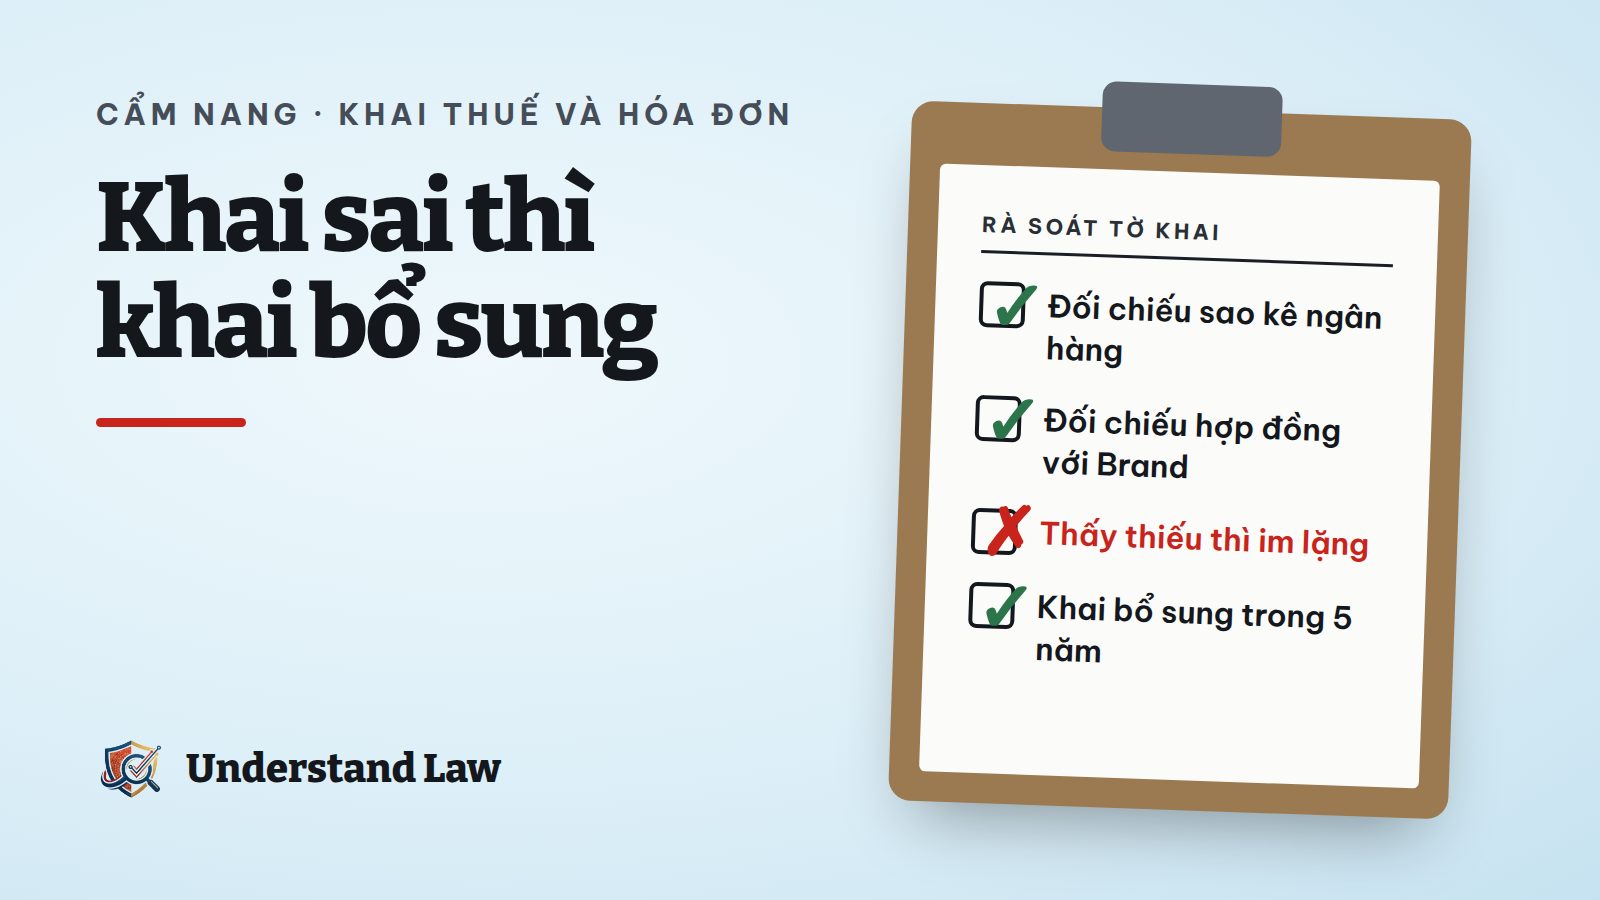
Cuối năm rà lại, bạn thấy quên khai một khoản thu từ Brand, hoặc khai nhầm số. Đừng giấu, luật có cơ chế sửa.
Quy định nói gì
Người nộp thuế phát hiện hồ sơ khai thuế đã nộp có sai, sót được khai bổ sung trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ của kỳ tính thuế có sai sót, trong các trường hợp:
- Trước khi cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
- Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra nêu trong quyết định.
- Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung.
- Một số trường hợp khác theo luật.
Người nộp thuế phải khai chính xác, trung thực, đầy đủ và tự tính số thuế phải nộp.
Nên làm gì
- Rà soát định kỳ: đối chiếu sao kê ngân hàng, hợp đồng với tờ khai.
- Phát hiện thiếu, khai bổ sung sớm.
- Lưu lại hồ sơ khai bổ sung.
Câu hỏi thường gặp
Khai bổ sung có bị xử lý không? Khai bổ sung làm tăng số thuế phải nộp có thể phát sinh tiền chậm nộp theo quy định. Nhưng chủ động sửa thường tốt hơn nhiều so với để cơ quan thuế phát hiện.
Nguồn đã đối chiếu
- Luật Quản lý thuế Điều 12 khoản 1, khoản 5
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn