Understand Law
Gặp thiên tai, phải di dời cơ sở: được gia hạn nộp thuế, không tính tiền chậm nộp
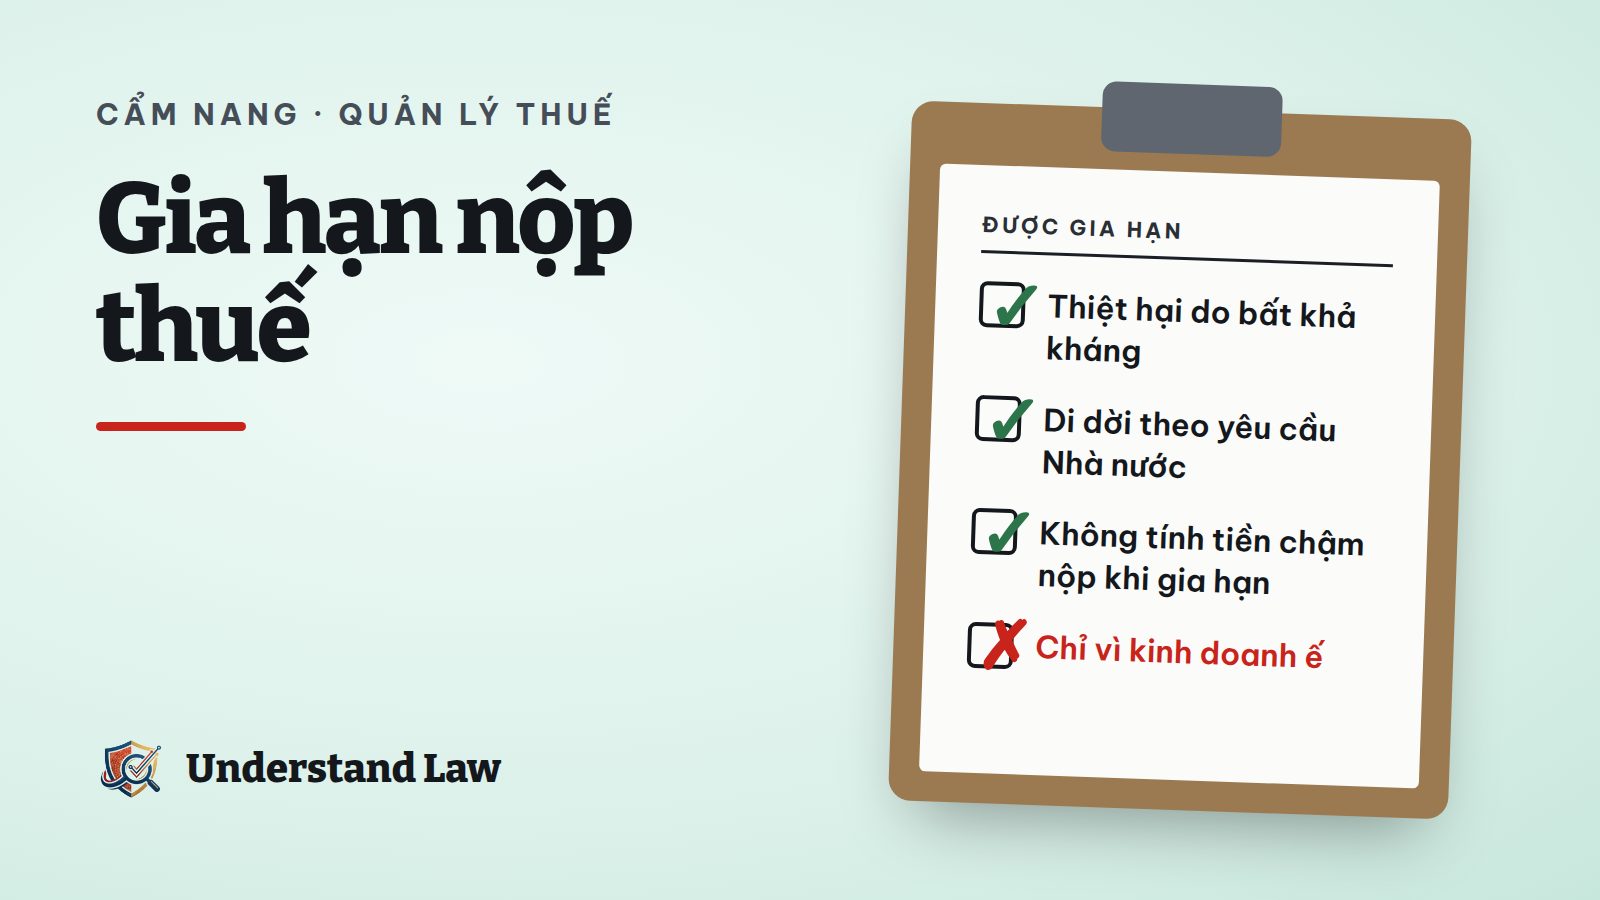
Luật Quản lý thuế 2025 cho gia hạn nộp thuế khi bị thiệt hại do bất khả kháng hoặc phải ngừng hoạt động do di dời theo yêu cầu cơ quan nhà nước; trong thời gian gia hạn không tính tiền chậm nộp.
Cập nhật 3/10/20261 phút đọcChưa có luật sư duyệt
Bão lũ cuốn trôi kho hàng, xưởng phải di dời theo quy hoạch: tiền thuế đến hạn vẫn là nỗi lo. Luật có cơ chế gia hạn.
Được gia hạn khi
- Bị thiệt hại vật chất ảnh hưởng trực tiếp đến sản xuất, kinh doanh do bất khả kháng.
- Phải ngừng hoạt động do di dời cơ sở theo yêu cầu cơ quan nhà nước, ảnh hưởng kết quả kinh doanh.
- Trường hợp đặc biệt do Chính phủ quy định.
Lợi ích
Người được gia hạn không phải nộp tiền chậm nộp trên số thuế được gia hạn trong thời gian gia hạn.
Phân biệt
Gia hạn nộp tiền thuế khác với gia hạn nộp hồ sơ khai thuế; hai thủ tục riêng.
Nguồn đã đối chiếu
- Luật Quản lý thuế Điều 14
- Luật Quản lý thuế Điều 16
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn