Understand Law
App “tích lũy”, “gửi góp” lãi cao không phải ngân hàng: không có bảo hiểm tiền gửi
Tổ chức tham gia bảo hiểm tiền gửi là tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được nhận tiền gửi của cá nhân; tiền đưa vào nền tảng không phải tổ chức này không phải tiền gửi được bảo hiểm.
Cập nhật 3/10/20261 phút đọcChưa có luật sư duyệt
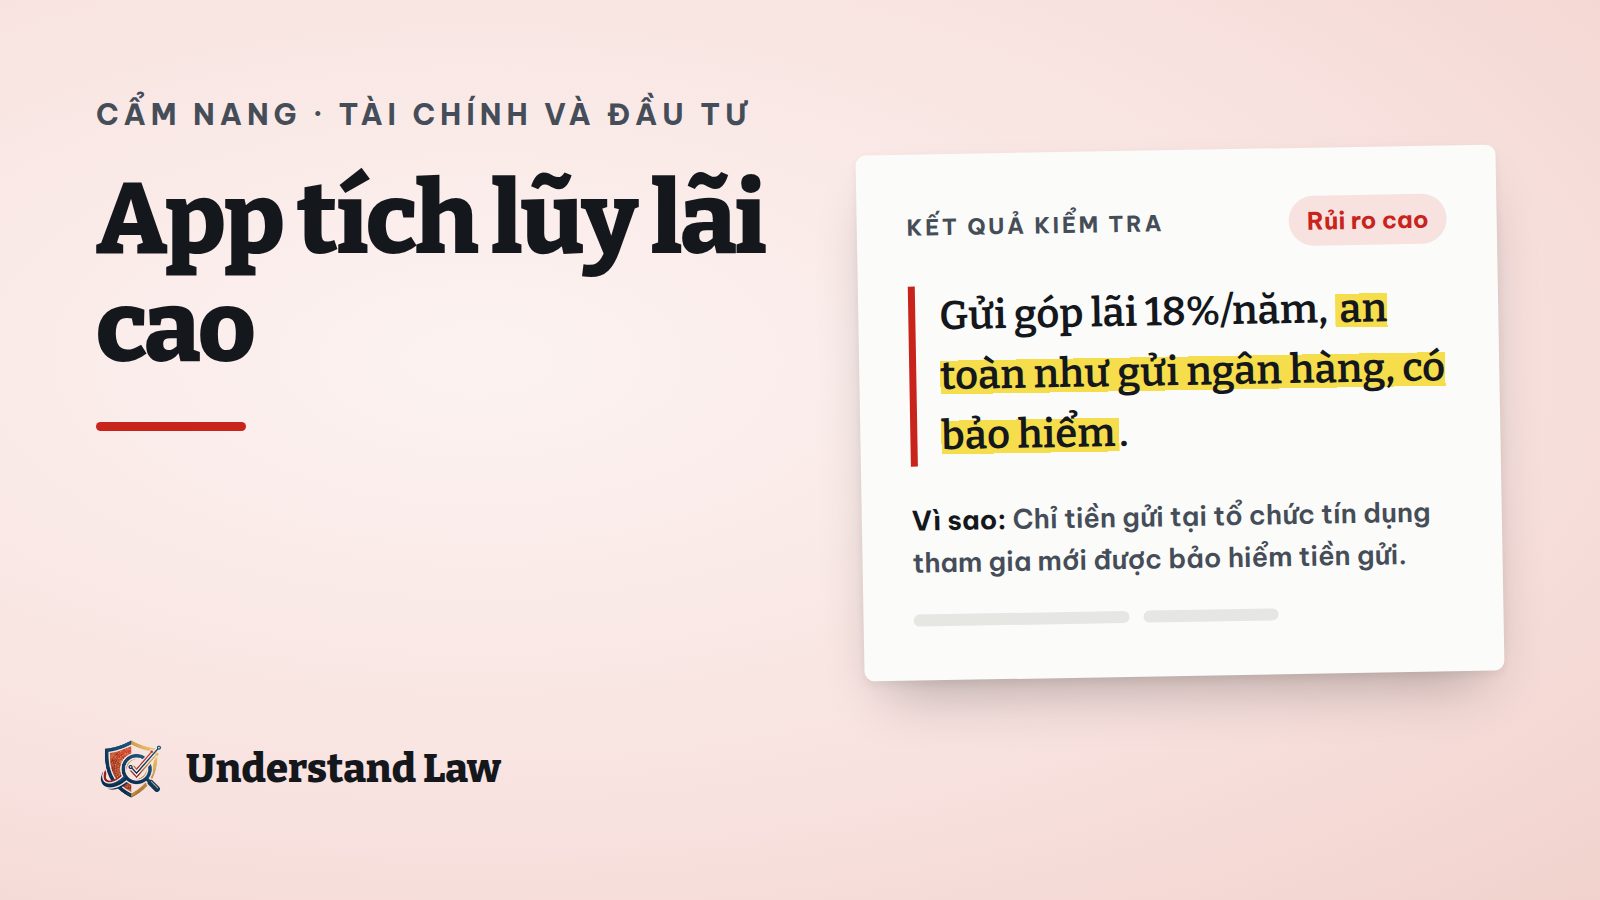
Nhiều quảng cáo gọi sản phẩm đầu tư là “gửi tiết kiệm”, “tích lũy an toàn như ngân hàng”. Luật Bảo hiểm tiền gửi giúp phân biệt.
Quy định nói gì
- Tổ chức tham gia bảo hiểm tiền gửi là tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thành lập, hoạt động theo Luật Các tổ chức tín dụng được nhận tiền gửi của cá nhân.
- Tiền gửi được bảo hiểm phải là tiền gửi tại tổ chức tham gia.
Hệ quả
- Tiền nạp vào app đầu tư, quỹ, “hợp đồng hợp tác”, ví không phải tổ chức tín dụng không được bảo hiểm tiền gửi.
- Quảng cáo gắn chữ “bảo hiểm”, “an toàn tuyệt đối” cho các sản phẩm này dễ gây hiểu nhầm.
Khi làm nội dung tài chính
- Gọi đúng tên: đầu tư, cho vay ngang hàng, chứng chỉ quỹ… không gọi là “gửi tiết kiệm”.
- Hứa lãi cao, không rủi ro là dấu hiệu lừa đảo phổ biến.
Nguồn đã đối chiếu
- Luật Bảo hiểm tiền gửi Điều 4 khoản 3
- Luật Bảo hiểm tiền gửi Điều 17
Ngày kiểm tra căn cứ: 3/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Tài chính, crypto