Understand Law
Trúng thưởng minigame, livestream: thuế thu nhập cá nhân 10% trên phần vượt ngưỡng
Luật Thuế thu nhập cá nhân 2025 tính thuế 10% trên phần giá trị giải thưởng vượt trên 20 triệu mỗi lần trúng, gồm trúng thưởng trong khuyến mại, trò chơi, cuộc thi có thưởng.
Cập nhật 2/10/20262 phút đọcChưa có luật sư duyệt
Kênh của bạn tổ chức minigame tặng điện thoại, xe máy cho người xem. Người trúng vui, nhưng ít ai nghĩ tới thuế. Người tổ chức cũng nên biết để thông báo rõ cho người nhận.
Quy định nói gì
- Thu nhập từ trúng thưởng gồm trúng thưởng xổ số, trúng thưởng trong các hình thức khuyến mại, đặt cược, trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác (trừ ca-si-no).
- Thuế 10% trên thu nhập tính thuế.
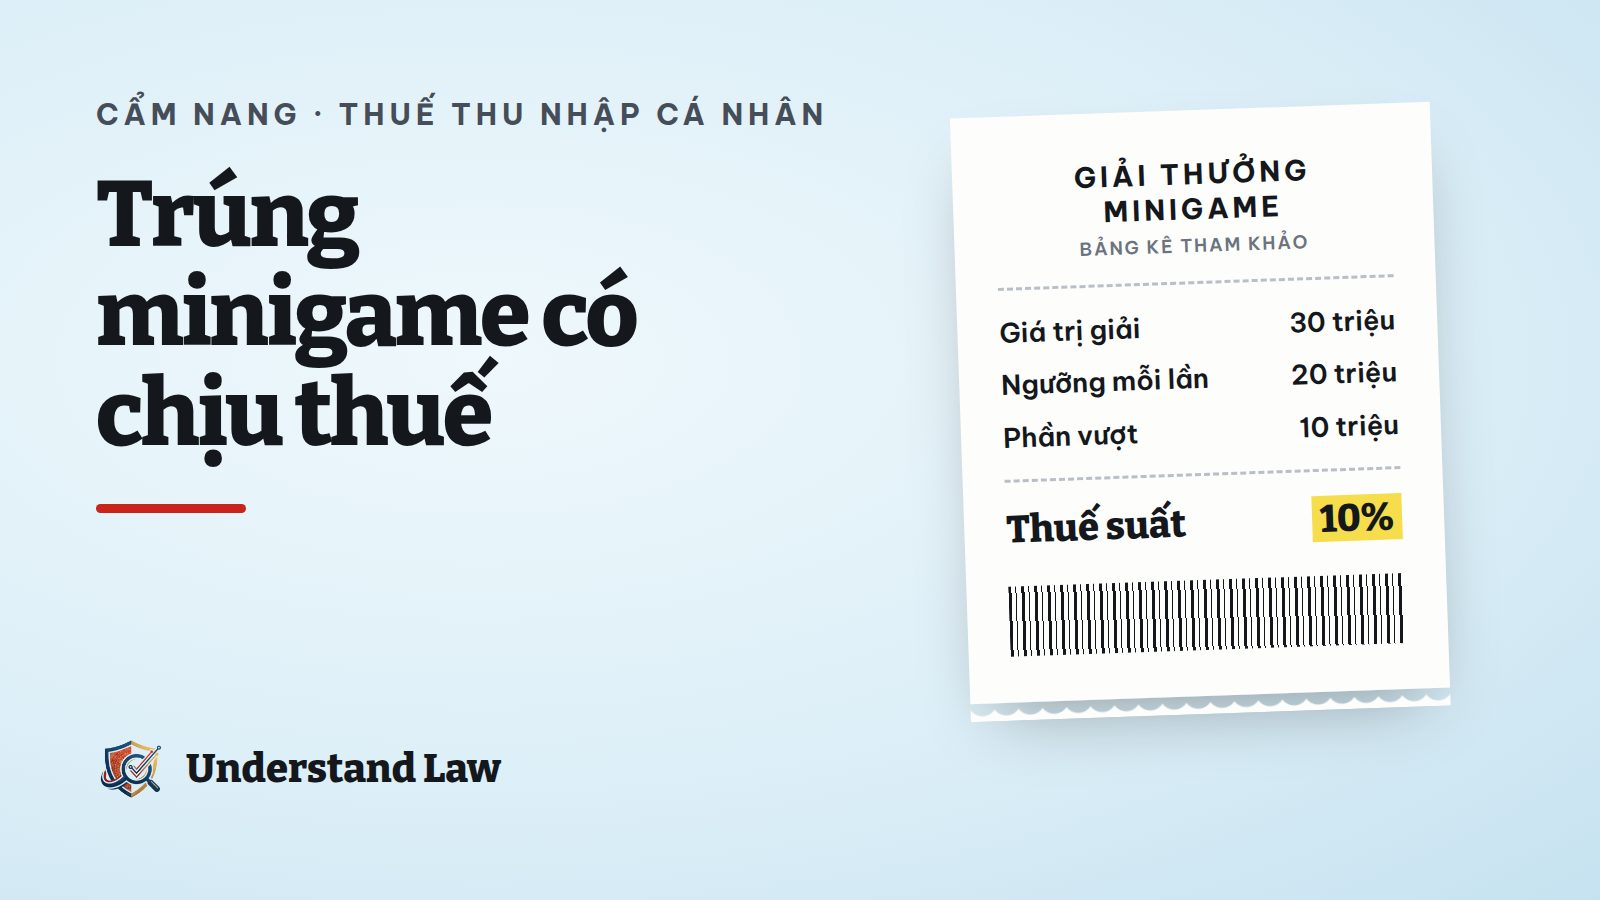
- Thu nhập tính thuế là phần giá trị giải thưởng vượt trên 20 triệu mà người nộp thuế nhận được theo từng lần trúng thưởng.
- Thời điểm xác định là lúc tổ chức, cá nhân trả thưởng.
Ví dụ cách tính
Giải thưởng một lần trị giá 30 triệu thì phần vượt là 10 triệu, thuế 10% của phần vượt là 1 triệu. Giải dưới hoặc bằng 20 triệu thì không phát sinh thuế theo cách tính này.
Với người tổ chức minigame
- Ghi rõ trong thể lệ: giá trị giải, ai chịu thuế thu nhập cá nhân nếu có.
- Trách nhiệm khấu trừ, khai thay do Chính phủ quy định theo Luật Quản lý thuế, nên kiểm tra trước khi trao giải lớn.
- Minigame có yếu tố may rủi khi bán hàng còn chịu quy định về khuyến mại.
Câu hỏi thường gặp
Giải thưởng là hiện vật thì tính thế nào? Luật giao Chính phủ quy định việc quy đổi thu nhập không bằng tiền. Thường căn cứ giá trị của hiện vật.
Nguồn đã đối chiếu
- Luật Thuế TNCN Điều 3 khoản 6, khoản 11
- Luật Thuế TNCN Điều 15 khoản 1, khoản 2, khoản 3
Ngày kiểm tra căn cứ: 2/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn