Understand Law
Creator sống ở nước ngoài, nhận tiền từ Việt Nam: cá nhân cư trú hay không cư trú
Luật Thuế thu nhập cá nhân 2025 phân biệt cá nhân cư trú và không cư trú. Cá nhân không cư trú nộp thuế trên doanh thu kinh doanh phát sinh tại Việt Nam với tỷ lệ riêng.
Cập nhật 2/10/20262 phút đọcChưa có luật sư duyệt
Bạn là người Việt sống ở nước ngoài, vẫn nhận quảng cáo từ Brand Việt Nam. Hay bạn là người nước ngoài làm nội dung tại Việt Nam vài tháng. Cách tính thuế phụ thuộc bạn có phải cá nhân cư trú không.
Cá nhân cư trú là ai
Người đáp ứng một trong các điều kiện:
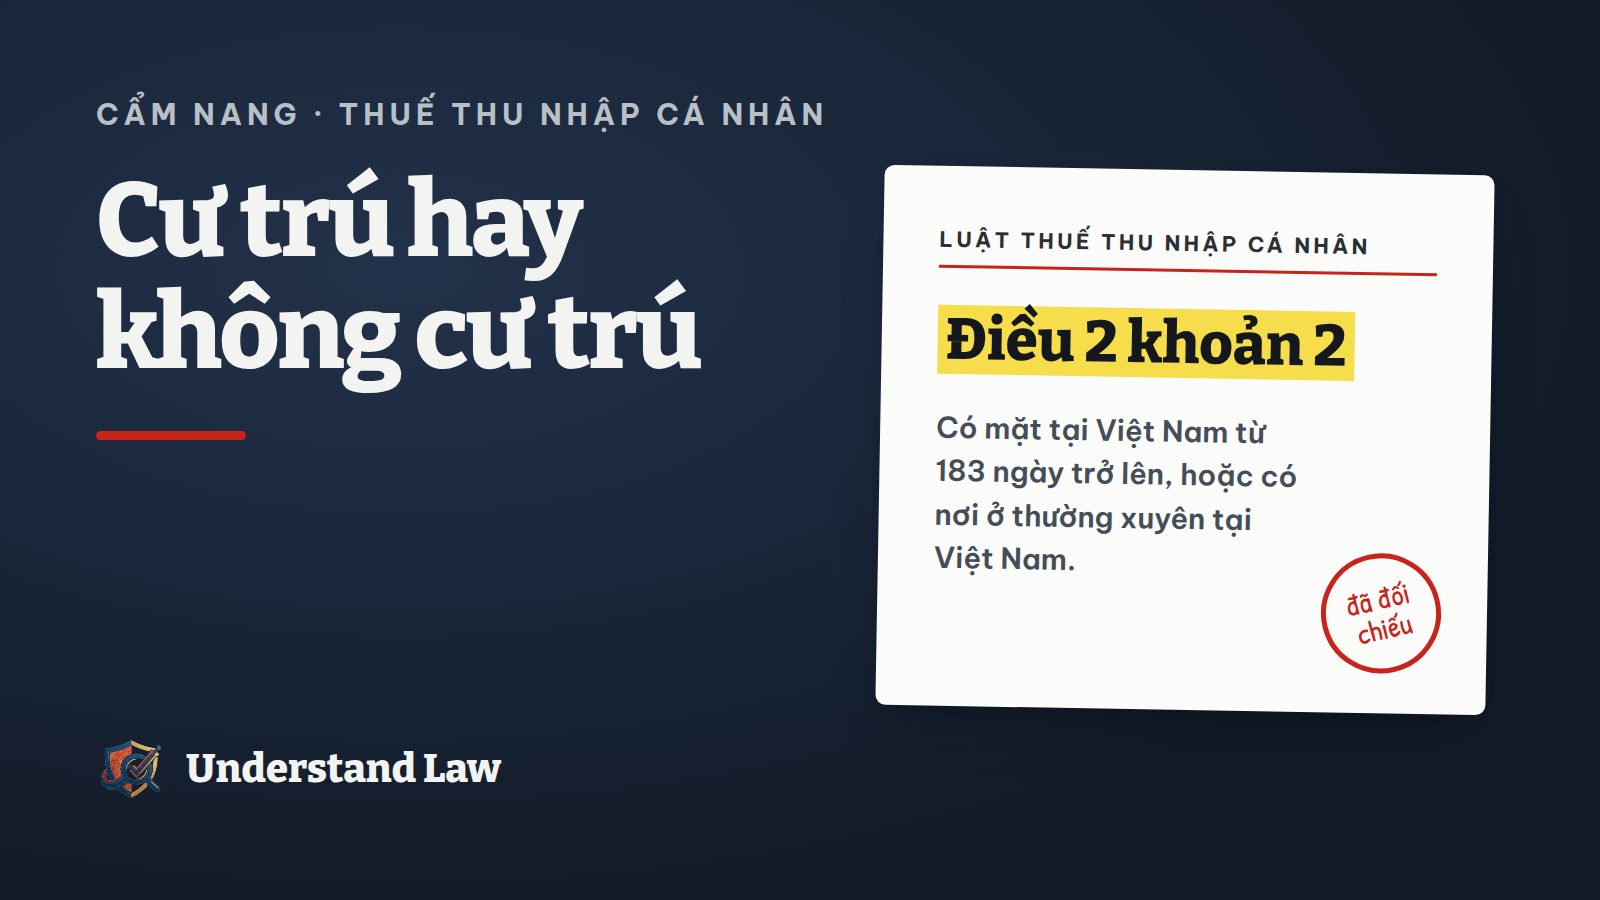
- Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt.
- Có nơi ở thường xuyên tại Việt Nam: có nơi đăng ký thường trú hoặc có nhà thuê để ở theo hợp đồng thuê có thời hạn.
Không đáp ứng thì là cá nhân không cư trú.
Khác nhau thế nào
- Cá nhân cư trú: nộp thuế trên thu nhập phát sinh trong và ngoài Việt Nam.
- Cá nhân không cư trú: nộp thuế trên thu nhập phát sinh tại Việt Nam.
- Thu nhập kinh doanh của cá nhân không cư trú tính trên doanh thu nhân tỷ lệ: hàng hóa 1%; dịch vụ 5%; sản xuất, vận tải, dịch vụ gắn hàng hóa 2%; nội dung thông tin số về giải trí, trò chơi, phim số, ảnh số, nhạc số, quảng cáo: 5%; khác 2%.
Nên làm gì
- Đếm số ngày có mặt tại Việt Nam trong năm.
- Ghi rõ trong hợp đồng với Brand ai chịu thuế, giá đã gồm thuế chưa.
Câu hỏi thường gặp
Hợp đồng ghi giá chưa gồm thuế thì sao? Luật quy định với cá nhân không cư trú, khi thỏa thuận không gồm thuế thì doanh thu tính thuế phải quy đổi là toàn bộ số tiền nhận được.
Nguồn đã đối chiếu
- Luật Thuế TNCN Điều 2 khoản 1, khoản 2, khoản 3
- Luật Thuế TNCN Điều 20 khoản 1, khoản 2, khoản 3
Ngày kiểm tra căn cứ: 2/10/2026 (ngày đối chiếu bản gốc sớm nhất trong các văn bản trên). Đây là thông tin tham khảo, không phải tư vấn pháp lý và không kết luận việc nội dung của bạn có vi phạm hay không. Luật thay đổi nhanh: hãy xác nhận với luật sư trước khi quyết định.
Tra theo chủ đề:Thuế và hoá đơn